简体中文
新闻中心
—— NEWS CENTER ——
《全国税务行政处罚裁量基准(2026年版)》自11月1日起施行,其核心变化是将虚开发票、偷逃税款等行为的处罚从各地分散裁量转为全国统一量化,直接压缩了再生资源企业过去在反向开票、散户收购等环节可能存在的模糊处理空间。以下结合该行业特有的业务链条,梳理需要重点关注的风险节点。
新基准的施行并不创设新的纳税义务,但它改变了违规的定价方式——过去分散的、可预期的“地方弹性”被统一的量化阶梯取代。对再生资源企业来说,合规的重心应从“如何取得票”转向“如何让每一张票背后的业务链条在稽查面前站得住”。
结合中国再生资源行业发展报告(2026)统计数据,六大核心品类的市场规模、回收总量、货源结构及散户归集占比如表1所示。
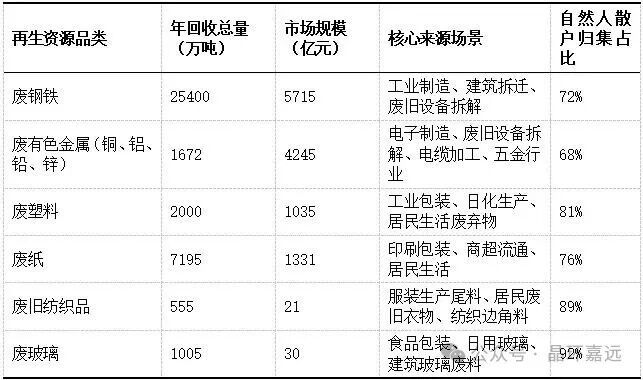
表1 2025年全国再生资源核心品类市场与归集结构表(数据来源:中国再生资源回收行业发展报告(2026)及相关数据测算
从数据中可以清晰地看出,我国再生资源行业前端货源高度依赖自然人散户归集。低附加值民用品类中,废玻璃、废旧纺织品散户归集占比接近90%,几乎完全依靠零散中介完成货源收集;中高附加值品类中,废塑料、废纸散户归集占比超75%,即便是工业属性最强、价值最高的废钢铁、废有色金属,散户归集占比也接近70%。这种高度分散的归集模式下,上游纳税主体小、散、乱,税法遵从度不高,下游主体难以取得增值税专用发票抵扣进项税额,导致再生资源行业企业回收环节税负较重,造成行业长期存在税务合规性不足的客观现状。
裁量基准的统一化与量化,对再生资源行业意味着什么
过去,虚开发票的罚款尺度在各地存在差异,企业有时会基于“当地惯例”形成不规范的票据操作预期。新基准覆盖9类66项违法行为,统一设置“轻微、较轻、一般、较重、严重”五档,并逐项列明量化判定条件。这意味着,再生资源企业不能再以“当地一直这样处理”作为抗辩理由,反向开票或散户收购中的票据瑕疵,将面临全国一致的、可预测的处罚阶梯。
尤其需要注意的是,虚开发票、偷税、抗税、骗税被明确排除在“轻微不罚”和“首违不罚”清单之外。再生资源行业过去在散户收购环节依赖自制凭证或“找票”的做法,一旦被认定为虚开或偷税,几乎没有适用柔性执法的余地。
第49项 虚开发票
法定依据:《中华人民共和国发票管理办法》第三十五条第一款
裁量阶次与具体标准:
较轻:虚开金额1万元以下的。没收违法所得,并处1万元以上5万元以下的罚款。
一般:虚开金额超过1万元且在50万元以下的。没收违法所得,并处5万元以上10万元以下的罚款。
较重:虚开金额超过50万元且在250万元以下的;五年内因虚开发票受过二次以上行政处罚,又虚开发票,且虚开金额超过30万元且在150万元以下的。没收违法所得,并处10万元以上30万元以下的罚款。
严重:虚开金额超过250万元的;五年内因虚开发票受过二次以上行政处罚,又虚开发票,且虚开金额超过150万元的;有其他严重情节的。没收违法所得,并处30万元以上50万元以下的罚款。
第19项 偷税:纳税人伪造、变造、隐匿、擅自销毁账簿、记账凭证,或者在账簿上多列支出或者不列、少列收入,或者经税务机关通知申报而拒不申报或者进行虚假的纳税申报,不缴或者少缴应纳税款
法定依据:《中华人民共和国税收征收管理法》第六十三条第一款
较轻:
五年内首次被税务机关给予行政处罚,不缴、少缴税款不满50万元或者不缴、少缴税款占应纳税款不满30%的。
处不缴或者少缴的税款50%的罚款。
一般:
五年内首次被税务机关给予行政处罚,不缴、少缴税款50万元以上且不缴、少缴税款占应纳税款30%以上的。
处不缴或者少缴的税款50%以上1倍以下的罚款。
较重:
五年内二次以上被税务机关给予行政处罚,不缴、少缴税款不满50万元或者不缴、少缴税款占应纳税款不满30%的,或者有其他较重情节的。
处不缴或者少缴的税款1倍以上3倍以下的罚款。
严重:
五年内二次以上被税务机关给予行政处罚,不缴、少缴税款50万元以上且不缴、少缴税款占应纳税款30%以上的,或者有其他严重情节的。
处不缴或者少缴的税款3倍以上5倍以下的罚款。
积极配合税务检查,或者在税务机关作出税务处理决定前主动全额补缴稽查查补税款的,可以适用各阶次的最低标准。
第21项 纳税人不进行纳税申报,不缴或者少缴应纳税款
法定依据:《中华人民共和国税收征收管理法》第六十四条第二款
较轻:
五年内首次被税务机关给予行政处罚,不缴、少缴税款不满50万元的。
处不缴或者少缴的税款50%的罚款。
一般:
五年内首次被税务机关给予行政处罚,不缴、少缴税款50万元以上的。
处不缴或者少缴的税款50%以上1倍以下的罚款。
较重:
五年内二次以上被税务机关给予行政处罚,不缴、少缴税款不满50万元的,或者有其他较重情节的。
处不缴或者少缴的税款1倍以上3倍以下的罚款。
严重:
五年内二次以上被税务机关给予行政处罚,不缴、少缴税款50万元以上的,或者有其他严重情节的。
处不缴或者少缴的税款3倍以上5倍以下的罚款。
反向开票:代办义务不履行,资格本身就会丧失
反向开票制度解决了再生资源企业从散户取得源头凭证的难题,反向开具的发票可作为增值税进项抵扣和企业所得税税前扣除凭证。但这一便利附带着严格的代办税费义务:资源回收企业向自然人“反向开票”时,必须为该出售者代办增值税及附加税费、个人所得税的申报,并按月报送《代办税费报告表》。
未履行代办义务的直接后果不是罚款,而是 “暂停反向开票资格” ,同时追缴税费及滞纳金。对于依赖反向开票维持进项链条的再生资源企业而言,资格暂停意味着业务模式的根基被动摇。此外,自然人连续12个月反向开票累计销售额超过500万元后,企业不得再向其反向开票,应引导其办理经营主体登记自行开票——这一红线需要嵌入供应商管理流程。
散户收购与购销台账:业务真实性是处罚裁量的底层变量
散户收购环节的合规重心,已经从“能不能取到票”转向 “票背后的业务能不能被证明真实” 。税务机关在裁量处罚档次时,会综合考量配合检查程度、危害后果等因素;资料留存的完整程度,直接关系到企业能否在稽查中证明业务真实性、争取较低裁量阶次。
收购台账是留存要求的核心载体。5号公告要求逐笔记录收购时间、地点、出售者及联系方式、产品名称、数量、价格;配套资料包括收购合同或协议、运输凭证、过磅单、转账支付记录、出售者身份核验资料等。2026年7月落地的《再生资源回收站点建设管理规范》进一步强制建立电子化购销台账,留存不少于三年,并与反向开票的“四流一致”(合同流、货物流、资金流、发票流)监管形成联动。台账不完整或与资金流、货物流不匹配,在稽查中会直接削弱业务真实性的可信度,将处罚推向更重档次。
关于晶环嘉远
上海晶环嘉远能源科技有限公司致力于成为深度脱碳的回收料光伏集团。晶环嘉远聚焦科技创新,构建全球领先的组件回收,破损电池片除杂处理,再生硅料与电池片,组件梯次利用解决方案。我们以专业的技术和服务,帮助客户实现废旧光伏资源的回收再利用,为环保事业和新能源产业的发展做出了积极的贡献。如想了解更多详细信息,可以浏览官方网站:www.resolartech.com 。
