简体中文
新闻中心
—— NEWS CENTER ——
碳化硅(SiC)属于第三代化合物半导体核心材料,凭借高击穿电场、高热导率、宽禁带等物理特性,突破传统硅基功率器件的性能天花板,是新能源汽车、AI 算力电源、光伏储能、轨道交通等高压大功率场景的核心元器件。2025 年行业经历产能过剩、价格战深度出清,2025 年四季度起行业迎来结构性拐点,车规级、AI 电源级高品质衬底与器件进入紧缺周期,低端通用产品供给仍宽松,行业呈现明显结构性分化。全球市场长期保持高复合增速,新能源汽车为基本盘,AI 算力基础设施成为第二增长曲线。国内产业链在衬底环节实现跨越式突破,8 英寸衬底全球市占率领先,外延、器件、模块环节持续推进国产替代,但车规认证、良率、成本、专利壁垒仍是核心短板。
一、行业概述:碳化硅(SiC)基本原理与产业链结构
1.1 碳化硅材料特性与应用价值
碳化硅(SiC)是硅与碳组成的化合物半导体材料,属于第三代宽禁带半导体,对比传统硅(Si)材料具备三大核心优势:击穿电场强度约为硅的 3 倍,可支撑更高电压等级;热导率约为硅的 3 倍,散热能力显著提升;开关损耗更低、耐高温能力更强。在高压大功率电力变换场景中,SiC 功率器件能够降低系统损耗、缩减散热与体积、提升能量转换效率,是能源转型与算力基础设施的底层材料。
传统硅基 IGBT(绝缘栅双极型晶体管)在 800V 及以上高压平台中损耗、散热短板凸显,而 SiC MOSFET(碳化硅金属氧化物半导体场效应晶体管)天然适配 800V 高压平台,因此成为新能源汽车高压平台的核心选择。除功率器件外,SiC 也可用于射频器件、先进封装散热基板等新兴方向,打开更大市场空间。
1.2 产业链结构
SiC 产业链分为上游衬底、外延;中游芯片制造、器件与功率模块;下游应用三大环节,衬底是整条产业链价值最高、技术壁垒最强环节,占器件总成本约 47%,是产业竞争的核心抓手。
1.上游:衬底 + 外延
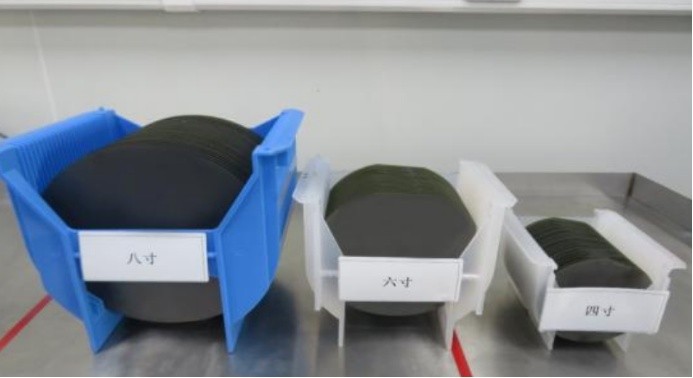
SiC 衬底:分为导电型(功率器件,新能源车、储能、AI 电源)、半绝缘型(射频器件)。主流尺寸为 6 英寸,行业正在向 8 英寸迭代,12 英寸进入样品验证阶段。大尺寸是降本核心路径,8 英寸衬底面积较 6 英寸提升 78%,单片可切割晶粒数量提升约 1.8~2 倍,边缘损耗降低,单片成本下降约 35%。衬底制备核心难点在于长晶良率、缺陷控制、尺寸放大,长晶炉、切割、研磨抛光设备是核心资本开支。
外延片:在衬底上通过 MOCVD(金属有机化学气相沉积)设备生长外延层,器件性能由外延层质量决定,是连接衬底与芯片制造的关键环节。
2.中游:芯片制造、器件、功率模块
在 SiC 外延片上完成光刻、刻蚀、离子注入等半导体工艺,制备 MOSFET、SBD(肖特基二极管)等芯片;再封装成功率模块,直接供给下游终端厂商。海外 IDM(集成器件制造)厂商(意法、英飞凌、Wolfspeed)大多覆盖衬底 - 外延 - 器件 - 模块全链条;国内企业更多采用分工模式,衬底企业、外延厂、器件设计与封装企业独立发展,部分企业向上游延伸布局。
3.下游应用
新能源汽车为主赛道(主逆变器、车载 OBC 车载充电机、DC-DC、车载充电桩);其次为光伏逆变器、储能变流器、工业电源、AI 服务器高压电源、轨道交通、高压电网、快充基础设施;前沿方向为 AI 算力芯片先进封装散热基板。
二、全球及国内 SiC 行业现状
2.1 市场规模与增长概况
全球 SiC 功率器件市场持续高速增长。2025 年全球 SiC 功率器件市场规模约 406.91 亿元,机构预测 2026-2032 年复合增速 20.5%,2032 年市场规模可达 1479.68 亿元。开源证券预测 2030 年全球 SiC 市场规模将达到 124 亿美元,AI 基础设施将贡献接近一半新增需求,打破过去单一依赖新能源车的增长结构。
从需求结构看,新能源汽车当前占 SiC 器件收入约 61%,是第一大应用市场,800V 高压平台车型渗透率提升直接拉动 SiC 单车用量提升;AI 服务器电源、光储充为第二增长曲线。过去市场普遍将 SiC 定义为新能源车赛道材料,当前行业逻辑已经升级为 “新能源车 + AI 算力 + 新能源储能” 三驱动。
2.2 供需格局:2025 深度出清,2026 结构性紧缺
2021-2024 年国内大量资本涌入 SiC 赛道,大量 6 英寸衬底项目集中上马,行业产能快速扩张,叠加 2025 年新能源车行业阶段性需求不及预期,行业进入激烈价格战,低端衬底、通用器件价格大幅下探,大量中小厂商亏损,行业进入产能出清周期,低端产能利用率显著下滑,部分厂商退出市场。
自 2025 年四季度开始,供需格局发生反转,但并非全面供给短缺,而是结构性紧缺:
(1)车规级、AI 电源级高品质导电型衬底、外延、MOSFET 模块供给紧张,头部衬底厂商产能利用率回升至 90% 以上,6 英寸衬底价格触底反弹,8 英寸衬底止跌小幅上行;海外 IDM 厂商英飞凌、意法半导体,国内扬杰科技等企业相继上调器件报价,AI 服务器电源 SiC 器件交期拉长至 30 周左右,价格较 2025 年底上涨超 15%。
(2)低缺陷指标、无法通过车规认证的低端衬底、工业通用规格器件供给仍然过剩,价格持续承压。
本轮行业洗牌的核心结果:行业竞争从单纯拼产能规模,转向良率、缺陷控制、车规认证、稳定交付、成本控制综合能力比拼,行业集中度持续提升,头部企业受益。
2.3 全球竞争格局
海外传统巨头具备先发优势,以 IDM 模式为主:Wolfspeed(美国,原 Cree)、罗姆(ROHM,日本)、意法半导体(ST)、英飞凌(Infineon)、安森美(onsemi)。海外厂商在衬底专利、车规客户认证、器件工艺、模块封装积累深厚,长期占据全球功率器件市场主要份额。
国内企业在衬底环节实现重大突破。2025 年中国国内企业在导电型衬底领域实现全球领先,天岳先进 8 英寸 SiC 衬底全球市占率超过 50%,6 英寸导电衬底全球份额位居首位,天岳先进、天科合达合计导电衬底市占率超过 Wolfspeed,中国 SiC 衬底供给占全球约 50%,进入全球第一梯队。国内外延、器件、模块环节仍处于追赶阶段,国内器件厂商在车规级认证、可靠性、批量稳定交付能力上与海外龙头仍有差距,国内功率器件市场前五大厂商合计占据 70.4% 市场份额,前三名均为海外企业,国内厂商市占率仍偏低。
国内产业链各环节代表企业:
(1)衬底:天岳先进、天科合达、露笑科技;
(2)外延:天岳先进、三安光电、长飞先进;
(3)器件 / 模块:斯达半导、时代电气、士兰微、扬杰科技、基本半导体;
(4)上游设备:晶盛机电(长晶炉)、晶升装备、中微公司(MOCVD 外延设备)。
2.4 中国国内政策环境
碳化硅作为第三代半导体、新质生产力重点赛道,属于国内半导体自主可控战略方向。国家“十四五”、“十五五” 规划持续支持第三代半导体材料与器件产业化,多地设立专项产业基金,对产线建设、研发投入、产业化项目给予补贴。同时国内新能源汽车、光伏储能、算力基础设施产业政策间接拉动 SiC 下游需求。政策红利加速国产供应链验证、导入,但行业补贴逐步从产能补贴转向研发、良率提升、车规认证等高质量指标。
三、下游需求分析:三大驱动赛道,增长逻辑重构
3.1 新能源汽车:行业基本盘,800V 平台提升单车价值量
新能源车仍是 SiC 第一大需求来源。传统 400V 平台以硅基 IGBT 为主;800V 高压平台具备快充、减重、提升续航等优势,SiC MOSFET 成为主流方案。在主逆变器、车载 OBC、DC-DC、车载充电机等部件使用 SiC 器件,单车 SiC 价值量显著高于 400V 硅基方案。
全球主流车企特斯拉、比亚迪、蔚来、小鹏、大众、奔驰等在高端车型持续导入 SiC 方案。随着 800V 平台车型向中端车型下沉,SiC 渗透率将持续提升。短期新能源车行业存在销量波动压力,但中长期电气化趋势确定,800V 平台渗透率提升是确定性主线,持续拉动 SiC 器件需求。
3.2 AI 数据中心电源:第二增长曲线,重塑行业天花板
AI 大模型算力集群需要海量服务器电源,AI 服务器高压电源架构升级催生大量 SiC 需求。传统服务器电源以硅基器件为主,AI 高功率、高密度电源对损耗、散热、功率密度提出更高要求,SiC 器件能够显著降低电源损耗、减小电源体积、降低散热压力。开源证券预测 2030 年 AI 基础设施贡献近半数 SiC 市场需求,成为行业最重要增量来源。
前沿方向:SiC 作为高导热基板用于先进封装 CoWoS(晶圆级芯片互连),用于 HBM(高带宽内存)配套算力芯片散热,若产业化落地,SiC 将从功率器件材料延伸至先进封装功能材料,单芯片价值量级大幅提升,开辟全新市场空间,但该方向仍处于客户送样验证阶段,产业化落地存在不确定性。
3.3 光伏储能、工业及轨道交通:稳定增量
全球光伏、储能装机持续增长,集中式逆变器、组串式逆变器、储能变流器 PCS 逐步从硅基方案向 SiC 方案迭代,提升逆变器功率密度与转换效率。工业电机、高压电源、轨道交通、电网高压传输属于中长期稳定需求,特点是认证周期长、订单稳定、生命周期长,对器件可靠性要求极高。
关于晶环嘉远
上海晶环嘉远能源科技有限公司致力于成为深度脱碳的回收料光伏集团。晶环嘉远聚焦科技创新,构建全球领先的组件回收,破损电池片除杂处理,再生硅料与电池片,组件梯次利用解决方案。我们以专业的技术和服务,帮助客户实现废旧光伏资源的回收再利用,为环保事业和新能源产业的发展做出了积极的贡献。如想了解更多详细信息,可以浏览官方网站:www.resolartech.com 。
